
Artículo
13/10/2026
Actualidad, Facturación electrónica y EDI
Siete años después de la entrada en vigor de la facturación electrónica obligatoria, Italia cuenta por fin con la perspectiva suficiente para medir sus efectos reales. En su Relazione sull’economia non osservata e sull’evasione fiscale e contributiva 2025, publicada por el Ministero dell’Economia e delle Finanze, emerge una conclusión clara: la reducción del VAT Gap italiano se ha convertido en estructural. La facturación electrónica en Italia ya no es una fase piloto ni un mecanismo correctivo, sino un pilar estable del modelo fiscal del país.
El informe destaca un cambio profundo de paradigma. La mejora en la recaudación del IVA ya no se apoya principalmente en controles a posteriori ni en un endurecimiento de las sanciones, sino en una transformación del propio modelo de supervisión fiscal. Gracias a la facturación electrónica, la administración ha podido reducir significativamente los recursos humanos dedicados a las inspecciones, a la vez que ha incrementado la eficacia global del sistema. La lógica represiva deja paso a una lógica preventiva basada en el dato.
La gran diferencia hoy está en la recopilación masiva de datos transaccionales, su análisis ágil en tiempo casi real y su cruce sistemático con pagos y declaraciones fiscales. El IVA es el impuesto que más se beneficia de este enfoque. La trazabilidad exhaustiva proporcionada por la facturación electrónica en Italia tiene un impacto directo y medible en la mejora de la conformidad empresarial y en la reducción de la evasión fiscal.
El mensaje central del caso italiano es claro: no es la digitalización por sí misma la que impulsa la mejora en la recaudación del IVA. Es la capacidad de la administración para explotar los datos transaccionales en tiempo casi real, anticipándose a las desviaciones antes de que sea demasiado tarde. La facturación electrónica en Italia demuestra que un modelo basado en los datos permite optimizar la recaudación, racionalizar los recursos de control y avanzar hacia un sistema fiscal más eficiente y sostenible.


Digitaliza el proceso Purchase to Pay y las relaciones con tus proveedores desde un único portal

Digitaliza el proceso Order to Cash y las relaciones con tus clientes desde un único portal

Todo lo que necesitas saber sobre la Ley de Creación y Crecimiento

Prepara tus sistemas informáticos para el Suministro Inmediato de Información del IVA.

Solución para realizar Suministro Inmediato de Libros de Información Contable de Impuestos Especiales.
Con nuestro mapa interactivo de reformas fiscales, nuestros expertos te ayudarán a anticipar los cambios y a garantizar la implementación de la facturación electrónica en más de 70 países.
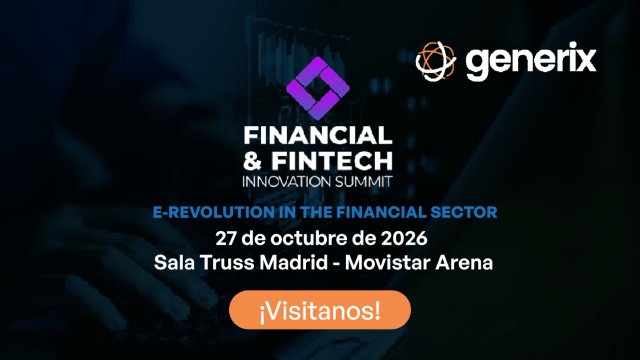
Será una oportunidad única para compartir ideas, generar sinergias y seguir impulsando la transformación del sector. ¡Nos vemos allí!

Trabaje con nuestro equipo para crear su pila de software de cadena de suministro ideal y adaptarla a las necesidades únicas de su empresa.